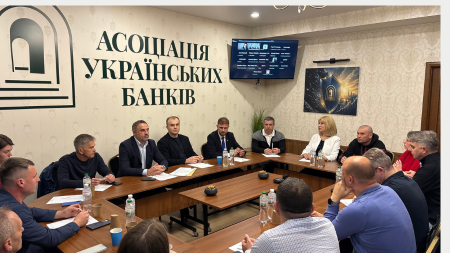

28 жовтня 2026 року Асоціація українських банків у межах програми міжнародного співробітництва STEP IN 2 EU провела в Києві Cyber Café «Штучний інтелект у фінансовому секторі: відповідальне впровадження у контексті вступу до ЄС». Керівники фінансових компаній обговорили практичне застосування ШІ, кіберризики та європейські регуляторні вимоги. Однією з пропозицій стала розробка галузевих стандартів безпечного використання штучного інтелекту на основі практичного досвіду українського фінансового ринку.
Захід продовжив серію Cyber Café, започатковану у травні 2026 року зустріччю з питань кіберстійкості фінансового сектору в контексті вступу України до ЄС.
Програму відкрила панельна дискусія «Від пілотів до стратегії: штучний інтелект у фінансовому секторі України». До обговорення долучилися Сергій Сінченко, CEO Moneyveo; Владислав Білан, CEO MyCredit; Єгор Кононенко, CEO Starfin; Веслі Джордан, CEO Vision Fund; Валерій Цюпа, CEO Міжнародної кіберакадемії. Її модерував Руслан Костецький, представник Галузевого центру компетенцій штучного інтелекту при Асоціації українських банків.
Відкриваючи обговорення, Руслан Костецький наголосив на важливості участі фінансового ринку у формуванні законодавства щодо штучного інтелекту.
«Ми тут, зокрема, тому, що не хочемо бути пасивними спостерігачами того, який закон ухвалить Верховна Рада. Ми хочемо разом із вами бути активними учасниками цього процесу», — зазначив Руслан Костецький.
Для розвитку практики застосування ШІ та підготовки пропозицій до законодавства АУБ створила Галузевий центр компетенцій штучного інтелекту, який уже проводить навчання для фахівців фінансового сектору.
Практичне застосування ШІ у фінансових компаніях
Сергій Сінченко, CEO Moneyveo, представив підхід компанії до автоматизації бізнес-процесів. Перед запровадженням нових інструментів команда оцінює характер операцій, структуру інформації та необхідність людського контролю.
«Ми впроваджуємо системний підхід. Перед тим як застосувати ШІ в тому чи іншому процесі, ми ставимо собі питання, чи він там потрібен. Для цього маємо просту матрицю. Перший тип процесів має структуровані дані, чіткі правила й певний алгоритм. Тут штучний інтелект, по суті, не потрібен. Достатньо звичайної автоматизації: вона ефективніша, дешевша й прогнозованіша, і в ній немає „творчості“ ШІ, яка тут точно зайва», — пояснив Сергій Сінченко.
Серед результатів Moneyveo — збільшення частки клієнтських комунікацій, охоплених контролем якості, з 2–3% до 98%. Система аналізує звернення, оцінює роботу операторів та визначає настрій співрозмовників. Для захисту конфіденційної інформації компанія використовує власні ресурси, а запити до зовнішніх сервісів анонімізує.
Владислав Білан, CEO MyCredit, розповів про використання штучного інтелекту для персоналізації кредитних пропозицій. Технологія допомагає швидше аналізувати інформацію про позичальників і формувати індивідуальні умови кредитування. Водночас обмежений доступ до відомостей про фактичні витрати клієнтів ускладнює оцінювання їхньої фінансової поведінки.
«Мені здається, ми використовуємо лише 10% того, що можна використовувати. Це якась кроляча нора: що глибше туди залазиш, то більше розумієш, що можливості нескінченні», — прокоментував Владислав Білан.
Єгор Кононенко, CEO Starfin, поділився досвідом використання ШІ в розробці програмного забезпечення, обслуговуванні клієнтів та управлінській аналітиці. Компанія порівнювала ефективність роботи операторів і автоматизованих систем на окремих групах споживачів. За результатами тестування ШІ запровадили у процесі стягнення заборгованості. У маркетингу та продажах кращі результати продемонстрували працівники.
«Я порівнюю це з переходом людини від плуга до трактора: продуктивність праці зростає експоненційно. Тут те саме. Але обов’язково має бути людина, яка сформулює задачу, проконтролює результат і відповідатиме за кінцевий результат. Це не панацея і не чарівна паличка для вирішення всіх проблем. Це суттєвий помічник, яким треба користуватися в певних рамках», — розповів Єгор Кононенко.
Веслі Джордан, CEO Vision Fund, охарактеризував розвиток штучного інтелекту як продовження технологічних змін у кредитуванні. Зокрема, йдеться про вдосконалення скорингових моделей та інструментів оцінювання ризиків.
«Ми проганяємо алгоритм скорингу через модель, експериментуємо з новими моделями й більшими даними. Це може пришвидшити роботу, зокрема у сфері ризик-менеджменту, у фільтрах, які ми можемо впроваджувати», — наголосив Веслі Джордан.
На його думку, розвиток цих рішень може сприяти точнішому оцінюванню позичальників і підвищенню якості кредитного портфеля.
Кіберризики та контроль використання ШІ
Валерій Цюпа, CEO Міжнародної кіберакадемії, розповів про застосування штучного інтелекту в центрах моніторингу кібербезпеки (SOC), зокрема для раннього виявлення загроз і реагування на інциденти.
Серед основних ризиків він виокремив недостатню обізнаність працівників щодо безпечного використання нових інструментів та проблеми з якістю інформації.
«Щодо загроз. Перша стосується людей і корпоративної культури, де бракує розуміння використання ШІ та пов’язаних із ним загроз. Друга стосується даних. До даних є дві вимоги: достовірність і актуальність», — звернував увагу Валерій Цюпа.
Недостовірні або застарілі відомості можуть спричиняти помилкові висновки та створювати можливості для маніпулювання рішеннями. Окремої уваги потребує взаємодія автономних ШІ-агентів, результати роботи яких складно контролювати без додаткових механізмів перевірки.
Європейське регулювання та галузеві стандарти
Учасники розглянули питання адаптації європейського законодавства до українських умов. Зокрема, Акт ЄС про штучний інтелект (EU AI Act) відносить системи оцінювання кредитоспроможності фізичних осіб до категорії високого ризику.
Валерій Цюпа запропонував враховувати український досвід під час виконання вимог регламенту DORA щодо цифрової операційної стійкості. Він виділив три складові: плани забезпечення безперервності бізнес-процесів, аварійного відновлення та матрицю розподілу відповідальності.
«Якщо взяти ці три артефакти й збагатити їх українськими кейсами, це і буде найкращий спосіб відповідати регуляторним вимогам європейських директив і бути стійкими до нових цифрових викликів найближчим часом», — зазначив Валерій Цюпа.
Сергій Сінченко виступив з ініціативою об’єднати досвід фінансових установ для підготовки галузевих стандартів. На його думку, такі документи мають містити рекомендації щодо оцінювання ризиків, захисту конфіденційної інформації та перевірки результатів автоматизованих операцій.
«Стандарти безпеки треба пропрацювати не лише на рівні принципів, а покейсово, з глибокими рекомендаціями», — підкреслив Сергій Сінченко.
Запропоновані рекомендації можуть стати практичним орієнтиром для учасників ринку та основою для подальшого діалогу з регуляторами щодо впровадження європейських вимог.
Що далі
Після панельної дискусії учасники працювали за тематичними столами. Підготовлені рекомендації для фінансових установ, АУБ, Національного банку України та міжнародних партнерів увійдуть до підсумкового документа Cyber Café, який Асоціація використає для подальшої роботи над підходами до відповідального використання штучного інтелекту.
Методологічну підтримку забезпечує консалтингове бюро OPENSTRATEGY.
Проєкт «Cyber Café „Штучний інтелект у фінансовому секторі: відповідальне впровадження у контексті вступу до ЄС“» реалізується Асоціацією українських банків у межах програми міжнародного співробітництва STEP IN 2 EU. Програма співфінансується урядами Німеччини та Норвегії, Європейським Союзом у межах ініціативи EU4Business, а також урядами Литви та Естонії за підтримки німецької федеральної компанії Deutsche Gesellschaft für Internationale Zusammenarbeit (GIZ) GmbH.
Програма має на меті підтримати українські державні інституції у просуванні процесу вступу до ЄС за економічними розділами, а також створити кращі економічні умови та фінансові можливості для українських компаній, що дозволить їм отримати додаткові можливості від інтеграції до єдиного ринку ЄС.