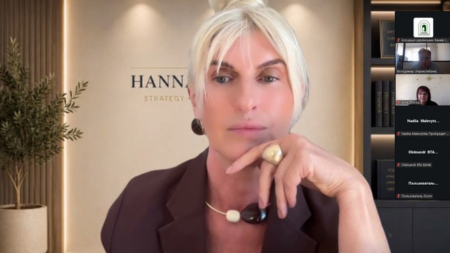

Ганна Горбенко – голова Комітету Асоціації українських банків з питань комплаєнсу та фінансового моніторингу, незалежний радник-експерт з питань фінансового моніторингу та валютного нагляду
- Ви маєте понад 25 років професійного досвіду в банківській системі, зокрема у сфері фінансового моніторингу та валютного нагляду. Як за цей час змінився фінансовий моніторинг в Україні та які трансформації ви вважаєте найбільш значущими?
За понад 25 років роботи в банківській системі я мала можливість спостерігати, як фінансовий моніторинг в Україні пройшов шлях від становлення окремої контрольної функції до формування комплексної системи управління ризиками, яка сьогодні є невід’ємною складовою корпоративного управління банку.
На початкових етапах основна увага приділялася ідентифікації клієнтів, виявленню операцій за визначеними законодавством ознаками та виконанню встановлених процедур. Значною мірою фінансовий моніторинг сприймався як функція забезпечення нормативної відповідності.
Сьогодні підходи принципово змінилися. Банк повинен не лише виконувати формальні вимоги, а й розуміти свого клієнта, характер його діяльності, економічну сутність фінансових операцій, джерела походження коштів та притаманні діловим відносинам ризики.
Однією з найважливіших змін стало впровадження ризик-орієнтованого підходу, який передбачає диференціацію заходів фінансового моніторингу залежно від рівня ризику, а не застосування однакових процедур до всіх клієнтів.
Водночас необхідно визнати, що між нормативним закріпленням ризик-орієнтованого підходу та його практичною реалізацією досі існує певний розрив.
У багатьох випадках банки продовжують приділяти значну увагу формальному документальному підтвердженню обставин, тоді як справжня ефективність фінансового моніторингу визначається здатністю виявляти нетипові операції, оцінювати їх економічну обґрунтованість та своєчасно реагувати на реальні ризики.
На мою думку, наступний етап розвитку фінансового моніторингу в Україні має бути пов’язаний із переходом від переважно процедурного контролю до змістовного, аналітичного та технологічно підтриманого управління ризиками.
При цьому важливо, щоб ефективність системи оцінювалася не кількістю отриманих від клієнтів документів або проведених перевірок, а якістю виявлення ризиків, обґрунтованістю прийнятих рішень та здатністю банку запобігати використанню фінансової системи з протиправною метою.
- Які системні проблеми у сфері фінансового моніторингу сьогодні найбільше турбують українські банки? Що, на вашу думку, потребує першочергового вирішення на рівні банківського сектору та регуляторного середовища?
Сьогодні банки працюють в умовах одночасного впливу декількох суттєвих чинників: воєнного стану, підвищених ризиків використання фінансової системи для незаконних операцій, посиленої уваги регулятора до ефективності внутрішніх систем контролю та необхідності поступового наближення до європейських стандартів.
За таких умов одним із головних викликів залишається забезпечення балансу між належним виконанням вимог фінансового моніторингу та можливістю надання клієнтам доступних і зрозумілих банківських послуг.
Я б виділила декілька системних питань.
Передусім це практичне застосування ризик-орієнтованого підходу. Банкам необхідно мати достатню методологічну визначеність щодо оцінки ризиків, встановлення джерел походження коштів, аналізу фінансових операцій та прийняття рішень у нестандартних ситуаціях.
Друге питання – якість автоматизації фінансового моніторингу. Сучасні обсяги операцій потребують ефективних інструментів їх аналізу. Водночас сама наявність автоматизованої системи ще не гарантує належного управління ризиками. Важливими є якість налаштування індикаторів, доступність аналітичних даних, своєчасність опрацювання спрацювань та документування результатів.
Третє – розмежування відповідальності між підрозділами банку. Фінансовий моніторинг не може бути виключно завданням спеціалізованого підрозділу. Його ефективність залежить від взаємодії бізнес-підрозділів, операційних служб, комплаєнсу, ризик-менеджменту та внутрішнього аудиту.
Окремої уваги потребує питання підготовки персоналу. Формального проходження навчання недостатньо. Працівники повинні розуміти ризики, вміти аналізувати конкретні ситуації та застосовувати внутрішні процедури на практиці.
І, безумовно, важливим залишається конструктивний діалог банківської спільноти з регулятором щодо неоднозначних питань застосування законодавства.
На мою думку, банківському сектору сьогодні потрібні не лише нові нормативні вимоги, а й більша практична визначеність, якісна методологія та узгоджені підходи до управління ризиками.
- Чому клієнти банків дедалі частіше стикаються з додатковими перевірками, запитами документів та обмеженнями фінансових операцій? Як забезпечити баланс між ефективним фінансовим моніторингом і захистом інтересів добросовісних клієнтів?
Це питання є одним із найбільш чутливих як для банків, так і для бізнесу та громадян.
Насамперед важливо розуміти, що проведення належної перевірки клієнта, аналіз його фінансових операцій та встановлення джерел походження коштів у передбачених законодавством випадках – це не виключно внутрішня ініціатива банку, а складова виконання законодавчих вимог.
Водночас законодавство передбачає застосування ризик-орієнтованого підходу. Це означає, що обсяг і характер заходів повинні відповідати встановленим ризикам.
На практиці виникають ситуації, коли клієнт не розуміє, чому банк запитує певні документи, а банк не завжди достатньо зрозуміло пояснює мету такого запиту.
Особливо складними є випадки, пов’язані з підтвердженням джерел походження коштів. В умовах воєнного стану частина клієнтів втратила документи, архіви, майно або можливість отримати необхідну інформацію.
Саме тому важливо, щоб банки оцінювали не лише формальну наявність документів, а й усю доступну інформацію про клієнта, його діяльність, фінансові можливості та економічну сутність операції.
Показовим прикладом є звернення Асоціації українських банків до Національного банку України щодо вдосконалення підходів до перевірки джерел походження коштів під час внесення клієнтами значних сум готівки для їх безпосереднього спрямування на бюджетні рахунки з метою сплати податків, зборів та інших обов’язкових платежів
У відповіді на це звернення НБУ зазначив, що банк як суб’єкт первинного фінансового моніторингу з урахуванням ризик-орієнтованого підходу самостійно приймає рішення в порядку, визначеному внутрішніми документами, щодо визначення та можливості використання певних документів, інформації та інших відомостей, необхідних для перевірки джерел походження коштів за відповідними операціями.
При цьому регулятор наголосив на необхідності врахування ризик-профілю клієнта, його фінансових можливостей, характеру операцій та належного документування прийнятих рішень.
Цей приклад демонструє важливість не формального, а змістовного застосування ризик-орієнтованого підходу.
Переконана, що ефективний фінансовий моніторинг не повинен створювати необґрунтованих перешкод для добросовісних клієнтів.
Водночас спрощення процедур не може означати ігнорування ризиків або відмову від необхідних контрольних заходів.
Завдання банку – знайти обґрунтований баланс, за якого кожне рішення базується на аналізі ризиків, є належним чином документованим та відповідає вимогам законодавства.
- Які ризики використання банківської системи для незаконних фінансових операцій є найбільш актуальними у 2026 році? Як змінюються підходи банків до виявлення підозрілих операцій та оцінки поведінки клієнтів?
Сучасні ризики фінансового моніторингу характеризуються насамперед постійною зміною механізмів використання фінансової системи для проведення незаконних операцій.
Серед напрямів, які потребують підвищеної уваги, можна виділити використання рахунків фізичних осіб та фізичних осіб – підприємців для операцій, що не відповідають характеру їхньої діяльності, транзитний рух коштів, використання мереж взаємопов’язаних контрагентів, операції з ознаками штучного формування оборотів та механізми переведення безготівкових коштів у готівку.
Водночас важливо підкреслити: сама по собі наявність певної ознаки не означає, що фінансова операція є підозрілою.
Банк повинен аналізувати сукупність обставин, економічний зміст операцій, поведінку клієнта, характер його діяльності, фінансові можливості та взаємозв’язки між учасниками операцій.
Наприклад, значний обсяг надходжень на рахунок ФОП не обов’язково свідчить про порушення. Важливо встановити, чи відповідають ці надходження заявленому виду діяльності, масштабам бізнесу та наявній у банку інформації.
Аналогічно транзитний характер руху коштів потребує аналізу економічної сутності операцій, а не автоматичного висновку про їх підозрілість.
Окремим викликом є використання великої кількості рахунків, платіжних інструментів та взаємопов’язаних операцій, які можуть ускладнювати встановлення фактичного економічного змісту фінансових потоків.
У таких умовах особливого значення набуває розвиток транзакційного моніторингу, автоматизованого виявлення нетипових моделей поведінки та аналітичних інструментів.
На мою думку, ключова зміна полягає в поступовому переході від аналізу окремої операції до комплексного аналізу фінансової поведінки клієнта та взаємозв’язків між операціями.
Саме такий підхід дає змогу підвищувати ефективність виявлення реальних ризиків та водночас зменшувати кількість необґрунтованих спрацювань.
- Україна продовжує інтеграцію до європейського фінансового простору. Які ключові зміни у сфері фінансового моніторингу та комплаєнсу передбачає нова європейська архітектура AML/CFT і до чого вже сьогодні мають готуватися українські банки?
Європейська інтеграція є одним із визначальних напрямів подальшого розвитку української системи фінансового моніторингу.
Сьогодні Європейський Союз здійснює масштабну реформу системи протидії відмиванню коштів та фінансуванню тероризму, яка передбачає не лише оновлення законодавчих вимог, а й формування нової архітектури регулювання та нагляду.
Основу цієї реформи становлять Регламент AMLR, Директива AMLD6 та створення європейського органу з питань протидії відмиванню коштів і фінансуванню тероризму – AMLA.
Однією з принципових змін є перехід до більш уніфікованого регулювання, спрямованого на забезпечення послідовного застосування вимог AML/CFT у державах – членах Європейського Союзу.
Для українських банків це означає необхідність поступової підготовки до нових підходів у сфері належної перевірки клієнтів, встановлення та перевірки інформації про кінцевих бенефіціарних власників, оцінювання ризиків, моніторингу фінансових операцій та організації внутрішнього контролю.
Особливого значення набуватимуть якість інформації про клієнтів, прозорість структури власності, обґрунтованість ризикових оцінок, ефективність внутрішніх процедур та здатність фінансових установ підтвердити результативність застосованих заходів.
Водночас важливо враховувати, що європейська реформа передбачає не лише вдосконалення вимог до фінансових установ, а й подальший розвиток ризик-орієнтованого нагляду.
Це означає, що дедалі більшого значення набуватиме не формальна наявність внутрішніх документів або автоматизованих систем, а їхня фактична ефективність, якість управління ризиками та здатність установи своєчасно виявляти й мінімізувати відповідні загрози.
На мою думку, українським банкам уже сьогодні доцільно оцінювати готовність власних систем фінансового моніторингу до майбутніх змін, визначати напрями методологічного та технологічного вдосконалення, розвивати аналітичні інструменти й підвищувати професійну компетентність персоналу.
При цьому необхідно чітко розмежовувати вимоги чинного українського законодавства та положення європейського законодавства, які підлягатимуть подальшій імплементації в Україні.
Переконана, що європейська інтеграція у сфері фінансового моніторингу має стати не формальним процесом адаптації нормативних документів, а можливістю якісного вдосконалення систем управління ризиками, внутрішнього контролю та корпоративного управління українських банків.
Саме такий підхід дозволить забезпечити поступове наближення українського фінансового сектору до європейських стандартів та підвищити його конкурентоспроможність і стійкість.
- Яку роль відіграють автоматизація, сучасні аналітичні технології та штучний інтелект у розвитку фінансового моніторингу? Чи здатні вони підвищити ефективність виявлення ризиків та зменшити кількість помилкових спрацювань?
Автоматизація та використання сучасних аналітичних технологій сьогодні є необхідною умовою ефективного функціонування систем фінансового моніторингу.
Обсяги фінансових операцій, складність транзакційних зв’язків та швидкість руху коштів фактично унеможливлюють якісний аналіз усіх ризиків виключно ручними методами.
Автоматизовані системи дозволяють здійснювати моніторинг операцій, виявляти відхилення від звичайної фінансової поведінки клієнтів, аналізувати взаємозв’язки між операціями та формувати інформацію для подальшого вивчення.
Штучний інтелект і технології машинного навчання відкривають додаткові можливості для аналізу великих масивів даних, виявлення складних моделей фінансової поведінки та підвищення точності ризикових індикаторів.
Водночас я б не переоцінювала можливості технологій.
Штучний інтелект не може автоматично замінити професійне судження фахівця з фінансового моніторингу, особливо коли йдеться про оцінку економічної сутності операції, аналіз нестандартних ситуацій або прийняття рішень щодо підозрілості.
Більше того, неякісні дані, некоректно налаштовані індикатори та відсутність належного контролю за автоматизованими процесами можуть призводити до значної кількості помилкових спрацювань.
Тому першочерговим завданням є не просто впровадження нових технологій, а побудова якісної методологічної основи їх застосування.
Важливими залишаються повнота та достовірність даних, обґрунтованість критеріїв ризику, можливість перевірити результати автоматизованого аналізу та забезпечити належний контроль за прийнятими рішеннями.
Окремо хочу наголосити, що розвиток автоматизації потребує належної організації внутрішніх процесів банку. Важливо забезпечити чіткий розподіл відповідальності за налаштування, тестування та перегляд автоматизованих сценаріїв, а також регулярне оцінювання їхньої ефективності.
Адже навіть найсучасніша технологія не забезпечить очікуваного результату, якщо її застосування не спирається на якісні дані, зрозумілу методологію та ефективну систему внутрішнього контролю.
Майбутнє фінансового моніторингу я бачу в поєднанні сучасних технологій, якісної аналітики та професійного судження фахівців.
Саме така модель дозволить підвищувати ефективність виявлення ризиків і водночас зменшувати адміністративне навантаження на банки та їхніх клієнтів.
- Яку роль відіграє Комітет АУБ з питань комплаєнсу та фінансового моніторингу у вирішенні актуальних проблем фінансового сектору? Які ключові ініціативи та результати його роботи у 2026 році ви можете відзначити?
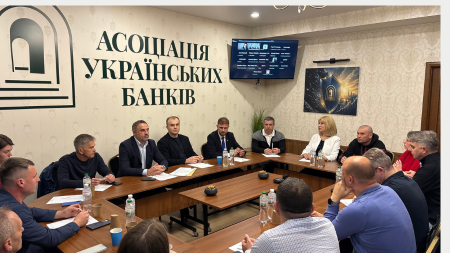
Одним із головних завдань Комітету Асоціації українських банків з питань комплаєнсу та фінансового моніторингу є формування професійного майданчика для обговорення актуальних проблем фінансового сектору, напрацювання консолідованої позиції учасників ринку та розвитку конструктивного діалогу з регуляторами.
Для мене принципово важливо, щоб діяльність Комітету мала насамперед практичний результат. Ми не обмежуємося обговоренням нормативних змін, а аналізуємо проблемні питання їх застосування, узагальнюємо позиції банків та небанківських фінансових установ і формуємо конкретні пропозиції щодо вдосконалення регуляторного середовища.
Одним із важливих напрямів роботи у 2026 році стало вдосконалення практичних механізмів інформаційної взаємодії фінансових установ із Державною службою фінансового моніторингу України.
Зокрема, 10 лютого 2026 року за ініціативою АУБ відбулася спільна робоча зустріч із Держфінмоніторингом, присвячена впровадженню оновленого порядку інформаційної взаємодії відповідно до наказу Міністерства фінансів України № 322.
У заході взяли участь понад 230 представників банківського та небанківського фінансових секторів.
Під час зустрічі обговорювалися практичні питання застосування нових форматів повідомлень, функціонування електронного кабінету, технічних вимог до обміну інформацією та особливостей адаптації внутрішніх систем фінансових установ.
За результатами проведеної роботи Асоціація організувала збір та систематизацію проблемних питань і пропозицій учасників ринку, сформувала консолідовані матеріали для подальшого опрацювання з Держфінмоніторингом.
Цей приклад демонструє важливість безпосередньої професійної взаємодії між державними органами та фінансовими установами, особливо під час впровадження масштабних технологічних і нормативних змін.
Значну увагу протягом року приділено питанням забезпечення прозорості функціонування ринку платіжних послуг.
У межах роботи над Меморандумом про забезпечення прозорості функціонування ринку платіжних послуг Асоціація ініціювала збір пропозицій банків щодо його можливого перегляду, оновлення та вдосконалення.
Особливу увагу було приділено питанням використання рахунків фізичних осіб – підприємців, змінам моделей фінансової поведінки клієнтів, удосконаленню підходів до виявлення та оцінки ризиків, а також практичним аспектам реалізації положень Меморандуму.
Ми виходимо з того, що розвиток платіжного ринку потребує постійного перегляду ризикових моделей та узгодження підходів до їх мінімізації з урахуванням реальної практики роботи банків.
Ще одним важливим напрямом є вдосконалення регулювання фінансового моніторингу небанківських фінансових установ.
Спільно з представниками небанківського сектору Асоціація опрацьовувала пропозиції щодо внесення змін до Положення НБУ № 107.
Зокрема, йдеться про вдосконалення процедур ідентифікації та верифікації клієнтів, використання сучасних цифрових інструментів дистанційного обслуговування, застосування спрощених заходів належної перевірки та окремих аспектів роботи з політично значущими особами.
Для нас важливо, щоб нормативні вимоги враховували специфіку різних учасників фінансового ринку, забезпечуючи водночас належний рівень управління ризиками та виконання законодавства у сфері ПВК/ФТ.
Окреме місце в роботі Комітету посідають питання національної оцінки ризиків.
Після завершення четвертого раунду Національної оцінки ризиків у 2026 році особливого значення набуло забезпечення фінансових установ необхідними аналітичними матеріалами для врахування її результатів у власних системах управління ризиками.
Ми вважаємо, що результати національної оцінки ризиків повинні бути дієвим інструментом для перегляду ризик-профілів, критеріїв оцінювання ризиків та внутрішніх контрольних процедур фінансових установ.
Важливим напрямом діяльності Комітету також є підготовка банківського сектору до подальшої європейської інтеграції, обговорення міжнародних стандартів FATF, нової європейської архітектури AML/CFT та практичних наслідків майбутніх регуляторних змін.
При цьому ми прагнемо, щоб професійний діалог між банківським сектором і державними органами був системним, відкритим та орієнтованим на конкретні результати.
На мою думку, саме така взаємодія дозволяє своєчасно виявляти проблемні питання, уникати неоднозначного застосування нормативних вимог та знаходити збалансовані рішення.
Для мене головний результат роботи Комітету — це можливість перетворювати практичні проблеми фінансових установ на конкретні пропозиції щодо вдосконалення регулювання та розвитку системи фінансового моніторингу в Україні.
Переконана, що професійна консолідація банківської спільноти та конструктивний діалог із регуляторами є важливими передумовами формування ефективної, сучасної та стійкої фінансової системи.
- Яким ви бачите розвиток фінансового моніторингу в Україні у 2027 році? Які стратегічні завдання стануть визначальними для банківського сектору та які пріоритети формуватимуть подальшу діяльність Комітету АУБ?
На мою думку, 2027 рік має стати періодом переходу від переважно нормативного вдосконалення систем фінансового моніторингу до підвищення їхньої практичної ефективності.
За останні роки в Україні сформовано достатньо розвинену нормативну базу у сфері протидії відмиванню коштів та фінансуванню тероризму. Водночас подальший розвиток системи потребує більшої уваги до якості реалізації встановлених вимог, результативності внутрішнього контролю та ефективності управління ризиками.
Першим стратегічним пріоритетом я вважаю подальший розвиток змістовного ризик-орієнтованого підходу.
Йдеться про необхідність переходу від формального виконання процедур до комплексного аналізу ризиків, оцінювання економічної сутності фінансових операцій та прийняття обґрунтованих рішень з урахуванням конкретних обставин.
Банки повинні мати можливість ефективно використовувати власні системи оцінювання ризиків, аналітичні інструменти та професійне судження, забезпечуючи при цьому належне документування результатів і дотримання законодавчих вимог.
Другим пріоритетом стане підвищення технологічної зрілості систем фінансового моніторингу.
Мова йде не лише про автоматизацію окремих контрольних процедур, а про формування комплексної системи аналізу ризиків на основі якісних даних, ефективних індикаторів, сучасних аналітичних технологій та належної взаємодії між підрозділами банку.
Важливо, щоб технологічні рішення дозволяли не просто збільшувати кількість автоматичних спрацювань, а підвищувати точність виявлення ризиків, оптимізувати внутрішні процеси та зменшувати непродуктивне навантаження на працівників і клієнтів.
Третім стратегічним напрямом є системна підготовка українського фінансового сектору до подальшої інтеграції з європейським регуляторним простором.
Європейська інтеграція потребуватиме не лише адаптації законодавства, а й послідовного вдосконалення внутрішніх систем управління ризиками, корпоративного управління, комплаєнсу та професійної підготовки персоналу.
При цьому важливо забезпечити прогнозованість регуляторних змін, достатній час для їх впровадження та активне залучення фінансового сектору до обговорення практичних механізмів імплементації нових вимог.
Щодо діяльності Комітету АУБ, то у 2027 році ми плануємо продовжити роботу над формуванням консолідованої позиції банківської спільноти з актуальних питань фінансового моніторингу, вдосконаленням практики застосування законодавства та розвитком конструктивної взаємодії з Національним банком України, Міністерством фінансів і Державною службою фінансового моніторингу.
Особливу увагу приділятимемо питанням методологічної визначеності, розвитку ризик-орієнтованих підходів, удосконалення інформаційної взаємодії та підготовки фінансових установ до нових європейських стандартів.
Водночас одним із важливих завдань залишається формування професійного середовища, у якому банки та небанківські фінансові установи можуть відкрито обговорювати практичні проблеми, обмінюватися досвідом і спільно напрацьовувати рішення.
Переконана, що майбутнє фінансового моніторингу в Україні визначатиметься не кількістю нових регуляторних вимог, а здатністю фінансових установ ефективно управляти ризиками, застосовувати сучасні технології та приймати професійні, обґрунтовані рішення.
Саме формування такої системи – ефективної, технологічної та інтегрованої до європейського фінансового простору – має стати нашим спільним пріоритетом на найближчі роки.