
Валютний курс. дол\євро.
Зниження курсу євро почалось з 9 вересня і курс знизився з 1,165 до 1,135 на початок дня 1 жовтня і продовжив зниження. Причина – ескалація у Затоці і побоювання інвесторів щодо євро у зв’язку з імпорто залежністю Європи на нафту.
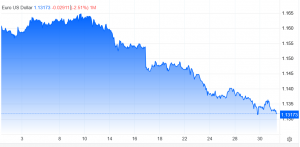
Євро завершив вересень на позначці близько $1,135, що близько до найнижчого рівня з травня 2025 року, після падіння більш ніж на 2% відносно долара США, що стало найрізкішим місячним падінням за 14 місяців. Він також ознаменував третє поспіль квартальне зниження, оскільки ринки очікували, що ЄЦБ посилюватиме монетарну політику повільніше, ніж ФРС. Ринки враховують подальше підвищення ставки ЄЦБ протягом наступного року, причому наступний крок може відбутися в грудні разом з оновленими економічними прогнозами, тоді як ФРС стикається з майже 45% ймовірністю чергового підвищення вже в жовтні. Тим часом інфляція в найбільших економіках Європи прискорилася у вересні, значною мірою через паливо, хоча президент ЄЦБ Крістін Лагард заявила, що нещодавнє зростання ще не викликало значних вторинних наслідків, вказуючи на виважену політичну реакцію. Слабке зростання єврозони, яке цього року склало лише 0,9%, також може обмежити агресивне посилення монетарної політики, тоді як політична невизначеність напередодні виборів у Франції, Іспанії та Італії наступного року продовжувала тиснути на валюту. https://tradingeconomics.com/euro-area/currency
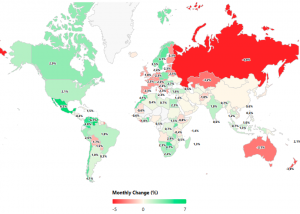
Зміна курсів валют країн світу за вересень наступна:
2.Цінні папери.
Індекси цінних паперів на більшості бірж в останній день і тиждень вересня демонструють різнопланові тенденції. Стабільне зростання тільки японського індексу.
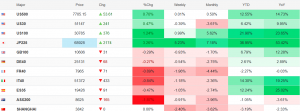
Найбільше зростання ціни акцій за останній день і за рік:
3.Товарні ринки.
Ціни на енергоносії.
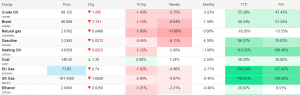
У четвер 1 жовтня ціна на сира нафту впала нижче 90 доларів за барель, скоротивши зростання попередньої сесії, оскільки ознаки відновлення потоків на Близькому Сході перекрили триваючий глухий кут у переговорах між США та Іраном. Поставки сирої нафти з регіону наблизилися до довоєнного рівня після того, як Саудівська Аравія відновила половину потужностей свого трубопроводу Схід-Захід, тоді як потік через Ормузьку протоку зріс до 13,2 мільйона барелів на день. Однак ринки залишаються обережними щодо тривалості відновлення без довгострокової угоди про припинення війни з Іраном, оскільки і Тегеран, і Вашингтон претендують на повний контроль над стратегічним водним шляхом. Тим часом речниця уряду Ірану Фатемех Мохаджерані заявила, що Тегеран отримав пропозицію США щодо повторного відкриття протоки. Очікується, що ОПЕК+ збереже квоти на видобуток на листопад незмінними на своєму засіданні цими вихідними.
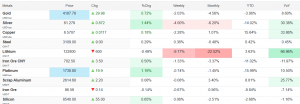
Щодо металів то золото та срібло в останній тиждень і за місяць знизились у ціні. Певне зростання ціни за місяць тільки на алюміній.
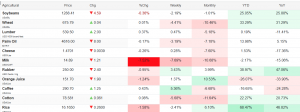
Ціни на основні види аграрної продукції в останній тиждень вересня переважно знижувались, з початку року найбільше зростання на пшеницю на 33,3%, каучук 39%, рис 68,5%. Суттєве зниження з початку року на апельсиновий сік і каву.
4.Криптовалюти.
За вересень місяць всі основні крипти виросли в ціні при чому вторинні валюти росли значно швидше біткоїна.
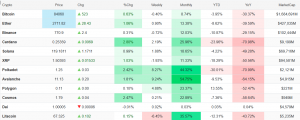
У четвер, 1 жовтня, курс біткойн-долару США становив 84299, що на 762 долари або 0,91 відсотка більше, ніж за попередню торгову сесію. Озираючись назад, за останні чотири тижні біткойн зріс на 9,07 відсотка. За останні 12 місяців його ціна впала на 30,15 відсотка. Забігаючи наперед, ми прогнозуємо, що ціна біткойн-долару США становитиме 84180 до кінця цього кварталу та 95059 через рік, згідно з прогнозами глобальних макроекономічних моделей Trading Economics та очікуваннями аналітиків.
6.Статистика.
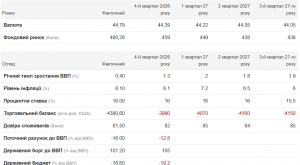
Прогнози tradingeconomics по Україні станом на 1 жовтня 2026 року.
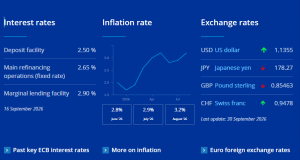
Новини ЄЦБ. Інфляція в Єврозоні досягла 3,2% у серпні, ЄЦБ ставку 16 вересня підняв з 2,25 до 2,5%.
Грошово-кредитна динаміка в єврозоні: серпень 2026 року
Річні темпи зростання широкого грошового агрегату M3 становили 3,5% у серпні 2026 року після 3,4% у липні 2026 року. Річні темпи зростання вужчого грошового агрегату M1 , що включає готівку в обігу та депозити овернайт, знизилися до 2,9% у серпні з 3,1% у липні. Річний темп зростання скоригованих кредитів домогосподарствам у серпні становив 3,1%, не змінившись порівняно з попереднім місяцем. Річні темпи зростання скоригованих кредитів нефінансовим корпораціям знизилися до 4,2% у серпні з 4,4% у липні.
Компоненти широкого грошового агрегату М3
Річні темпи зростання широкого грошового агрегату M3 у серпні 2026 року становили 3,5% після 3,4% у липні, а в середньому за три місяці до серпня вони становили 3,4%. Компоненти M3 продемонстрували таку динаміку. Річні темпи зростання вужчого агрегату M1, який включає готівку в обігу та депозити овернайт, знизилися до 2,9% у серпні з 3,1% у липні. Річні темпи зростання короткострокових депозитів, крім депозитів овернайт (M2-M1), зросли до 4,1% у серпні з 3,7% у липні. Річні темпи зростання ринкових інструментів (M3-M2) зросли до 7,1% у серпні з 4,2% у липні.
Діаграма 1
Грошові агрегати
(річні темпи зростання)
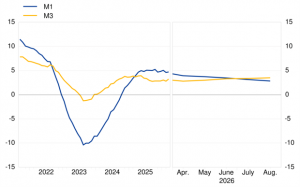
Дані щодо грошових агрегатів
Розглядаючи внесок компонентів у річні темпи зростання M3, вужчий агрегат M1 вніс 1,8 процентного пункту (зниження порівняно з 2,0 процентними пунктами у липні), короткострокові депозити, крім депозитів овернайт (M2-M1), внесли 1,2 процентного пункту (збільшення порівняно з 1,1 процентного пункту), а ринкові інструменти (M3-M2) внесли 0,5 процентного пункту (збільшення порівняно з 0,3 процентного пункту).
Серед секторів, що зберігають депозити в M3 , річний темп зростання депозитів, розміщених домашніми господарствами, знизився до 2,4% у серпні з 2,6% у липні, тоді як річний темп зростання депозитів, розміщених нефінансовими корпораціями, знизився до 4,7% у серпні з 5,3% у липні. Нарешті, річний темп зростання депозитів, розміщених інвестиційними фондами, крім фондів грошового ринку, становив 1,8% у серпні порівняно з 1,7% у липні.
Річні темпи зростання M3 у серпні 2026 року, як відображення змін у статтях консолідованого балансу грошово-кредитних фінансових установ (МФУ), окрім M3 ( аналоги M3 ), можна розбити таким чином: вимоги до приватного сектору склали 3,4 процентних пункти (порівняно з 3,2 процентними пунктами у липні), чисті зовнішні активи – 2,5 процентних пункти (порівняно з 2,3 процентними пунктами), вимоги до сектору державного управління – -0,2 процентних пункти (як і в попередньому місяці), довгострокові зобов’язання – -1,9 процентних пункти (зменшення з -1,7 процентних пунктів), а решта аналогів M3 – -0,3 процентних пункти (як і в попередньому місяці).
Джерело: https://tradingeconomics.com/