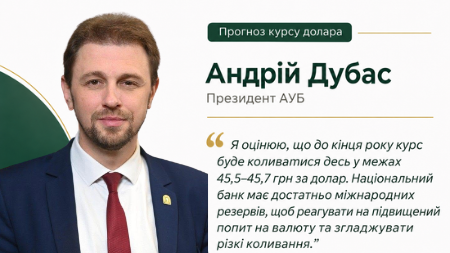

Асоціація українських банків виступає проти продовження на 2027 рік ставки податку на прибуток банків у розмірі 50%. На думку АУБ, додаткові бюджетні надходження не компенсують втрат економіки від обмеження кредитування та інвестицій. Про це заявив Президент АУБ Андрій Дубас.
27 жовтня Верховна Рада підтримала законопроєкт №15262 у першому читанні 265 голосами. 5 листопада Комітет Верховної Ради з питань фінансів, податкової та митної політики рекомендував ухвалити документ у другому читанні та в цілому. Законопроєкт передбачає продовження на 2027 рік ставки податку на прибуток банків у розмірі 50% та заборону зменшувати оподатковуваний прибуток на суму збитків минулих років.
За оцінкою голови профільного комітету Данила Гетманцева, підвищена ставка забезпечить 38,5 млрд грн додаткових надходжень до державного бюджету у 2027 році.
«За три роки дії ставки 50% додаткові надходження не перевищували 1,5% доходів державного бюджету. Ціна цих надходжень для економіки — сотні мільярдів гривень кредитів, які бізнес не отримає. Асоціація українських банків вважає таке співвідношення економічно невиправданим і закликає депутатів не підтримувати законопроєкт №15262 у другому читанні», — зазначив Андрій Дубас.
Тимчасовий податок, який запроваджують учетверте
З 2023 року правила оподаткування прибутку банків в Україні неодноразово змінювалися. До повномасштабної війни банки сплачували податок за ставкою 18%, як і решта підприємств. Згодом базову ставку для банків підвищили до 25%, тоді як для інших підприємств вона залишилася на рівні 18%.
Ставку 50% застосовували тричі: до прибутку за 2023 і 2024 роки, обидва рази заднім числом, а також на 2026 рік. Останнє рішення парламент ухвалив 3 грудня 2025 року, менш ніж за місяць до початку нового року. Тепер законопроєкт №15262 пропонує продовжити підвищене оподаткування ще на рік.
Такі рішення впливають на можливості банків планувати свою діяльність, формувати капітал і залучати довгострокові інвестиції.
«Банківському сектору й інвесторам потрібні зрозумілі податкові правила на роки вперед. Асоціація українських банків пропонує відмовитися від щорічних рішень про підвищену ставку і повернутися до передбачуваної податкової політики. Ми готові до предметної дискусії з Міністерством фінансів, Національним банком і профільним комітетом Верховної Ради», — наголосив Андрій Дубас.
Економічні наслідки підвищеного оподаткування банків проаналізували експерти Ukraine Economic Outlook. Дослідження охоплює понад 50 випадків застосування таких податків у світі за останні 25 років. За висновками авторів, практично в усіх випадках фактичні бюджетні надходження виявлялися помітно нижчими за очікувані.
В Україні, за даними дослідження, додаткові надходження в роки дії ставки 50% становили близько 39–48 млрд грн на рік, або 1–1,5% доходів державного бюджету.
Однак бюджетні надходження — лише одна частина економічного ефекту. Підвищене оподаткування скорочує прибуток, який банки можуть спрямувати на збільшення капіталу, а отже, впливає на їхню здатність фінансувати бізнес.
Чому підвищений податок може обмежити кредитування бізнесу
За оцінкою Національного банку, отримання 20 млрд грн додаткових бюджетних надходжень може обернутися втратою 200–300 млрд грн потенційного кредитного ресурсу для економіки. Регулятор попереджає, що в разі повторного вилучення прибутку темпи зростання кредитування можуть обмежитися 15–20% на рік.
Для України цей ризик особливо відчутний. За даними Ukraine Economic Outlook, у 2024 році обсяг кредитів приватному сектору становив лише 18,2% ВВП — найнижчий показник серед європейських країн. Співвідношення кредитів до депозитів перебуває на рівні 35–37%.
Отже, українська економіка вже має значний дефіцит кредитного фінансування. Додаткове податкове навантаження може стримати розширення кредитування саме тоді, коли підприємства потребують ресурсів для відновлення виробництва, модернізації обладнання та інвестицій.
Дослідження Ukraine Economic Outlook звертає увагу й на те, хто зрештою несе витрати від підвищеного оподаткування. Автори посилаються на висновки економістів Банку Італії, згідно з якими банки можуть перекладати на клієнтів до 90% податкового навантаження, насамперед через підвищення ставок за кредитами.
«Кредитування в Україні зростає найдовший період за останні 15 років. Кожна гривня капіталу, вилучена з банків, зменшує обсяг кредитів для бізнесу, енергетики, оборонної промисловості та аграріїв. В остаточному підсумку податок сплачують позичальники», — додав Президент АУБ.
Як оподатковують прибуток банків в інших країнах
Порівняння з іншими країнами показує, наскільки суттєво українська ставка 50% відрізняється від податкових умов на сусідніх ринках.
У Польщі ставку податку на прибуток банків у 2026 році підвищили з 19% до 30%, передбачивши її поступове зниження — до 26% у 2027 році та 23% із 2028 року.
Казахстан із 2026 року застосовує ставку 20% до доходів банків від кредитування бізнесу. Інші банківські доходи, зокрема від державних облігацій і споживчого кредитування, оподатковують за ставкою 25%.
У Грузії ставка податку на прибуток банків становить 20%.
У Румунії банки сплачують 16% податку на прибуток і додатково 4% з обороту. За оцінкою Румунської асоціації банків, сукупне податкове навантаження сягає близько 33% прибутку.
Пряме порівняння ставок не відображає всіх особливостей податкових систем, адже країни застосовують різні бази оподаткування та додаткові збори. Проте наведені приклади показують, що запропонована для України ставка податку на прибуток банків залишається однією з найвищих.
Міжнародний досвід: як додаткові податки впливають на банки та економіку
Досвід інших держав свідчить, що підвищене оподаткування банків може впливати на інвестиційну привабливість сектору, структуру його активів та доступність кредитів.
У 2023 році уряд Італії планував отримати близько 3 млрд євро від податку на надприбутки банків. Однак після оголошення цього рішення банківські акції за один день втратили понад 9 млрд євро капіталізації. Згодом уряд пом’якшив умови: банкам дозволили замість сплати податку спрямовувати до резервів суму, що у 2,5 раза перевищувала податкове зобов’язання. Великі банки переважно скористалися цією можливістю, тому бюджет практично не отримав очікуваних надходжень.
У Румунії в грудні 2018 року уряд оголосив так званий «податок на жадібність» для банків одночасно з новими податками для енергетичних компаній. На тлі цих рішень основний індекс Бухарестської біржі BET за день упав більш ніж на 11%, а акції найбільших банків подешевшали на 17–20%.
В Угорщині податок на банківські активи, запроваджений у 2010 році як тимчасовий, діє досі. За даними Ukraine Economic Outlook, за цей період рівень кредитування економіки скоротився з 60% до 30–35% ВВП.
У Польщі після запровадження податку на банківські активи фінансові установи почали переорієнтовувати частину ресурсів із кредитування підприємств на державні облігації, які звільнили від цього податку.
Велика Британія обрала інший підхід. У 2023 році уряд знизив спеціальну банківську надбавку до податку на прибуток із 8% до 3%. Таке рішення дозволило стримати сукупне податкове навантаження після підвищення базової ставки податку на прибуток і підтримати конкурентоспроможність фінансового сектору.
Ці приклади демонструють, чому податкові рішення потрібно оцінювати ширше за очікувану суму бюджетних надходжень. Реакція інвесторів, зміна структури банківських активів і скорочення можливостей кредитування можуть мати довгострокові наслідки для економіки. Водночас на ці показники впливають й інші економічні чинники, тому досвід кожної країни потребує окремої оцінки.
Для України, де банківське кредитування залишається одним із ключових джерел фінансування бізнесу, особливого значення набуває збереження капіталу банків та передбачуваність податкової політики. На цих ризиках наголошує і Міжнародний валютний фонд.
Позиція МВФ: податок має залишатися тимчасовим
У липневому огляді щодо України (Country Report №26/188) МВФ застеріг, що повторне оподаткування надприбутків банків закріплює економічні викривлення, стимулює пошук способів мінімізації податкового навантаження та обмежує здатність банків нарощувати капітал для кредитування й повоєнного відновлення.
Фонд рекомендував після 2027 року відмовитися від цього податку на користь якісніших постійних заходів бюджетної політики.
Позиція МВФ підкреслює важливість довгострокових наслідків податкових рішень. Для України йдеться насамперед про можливість банків залучати інвестиції, збільшувати капітал і нарощувати фінансування економіки в умовах війни та майбутньої відбудови.
Асоціація українських банків закликає Верховну Раду врахувати ці ризики під час другого читання законопроєкту №15262 та відмовитися від продовження ставки 50% на 2027 рік.
Ключове питання полягає в тому, чи виправдовують очікувані 38,5 млрд грн додаткових бюджетних надходжень ризик втрати сотень мільярдів гривень потенційного кредитного ресурсу. На переконання АУБ, податкова політика має враховувати не лише короткострокові потреби бюджету, а й здатність банків фінансувати розвиток бізнесу та відновлення української економіки.