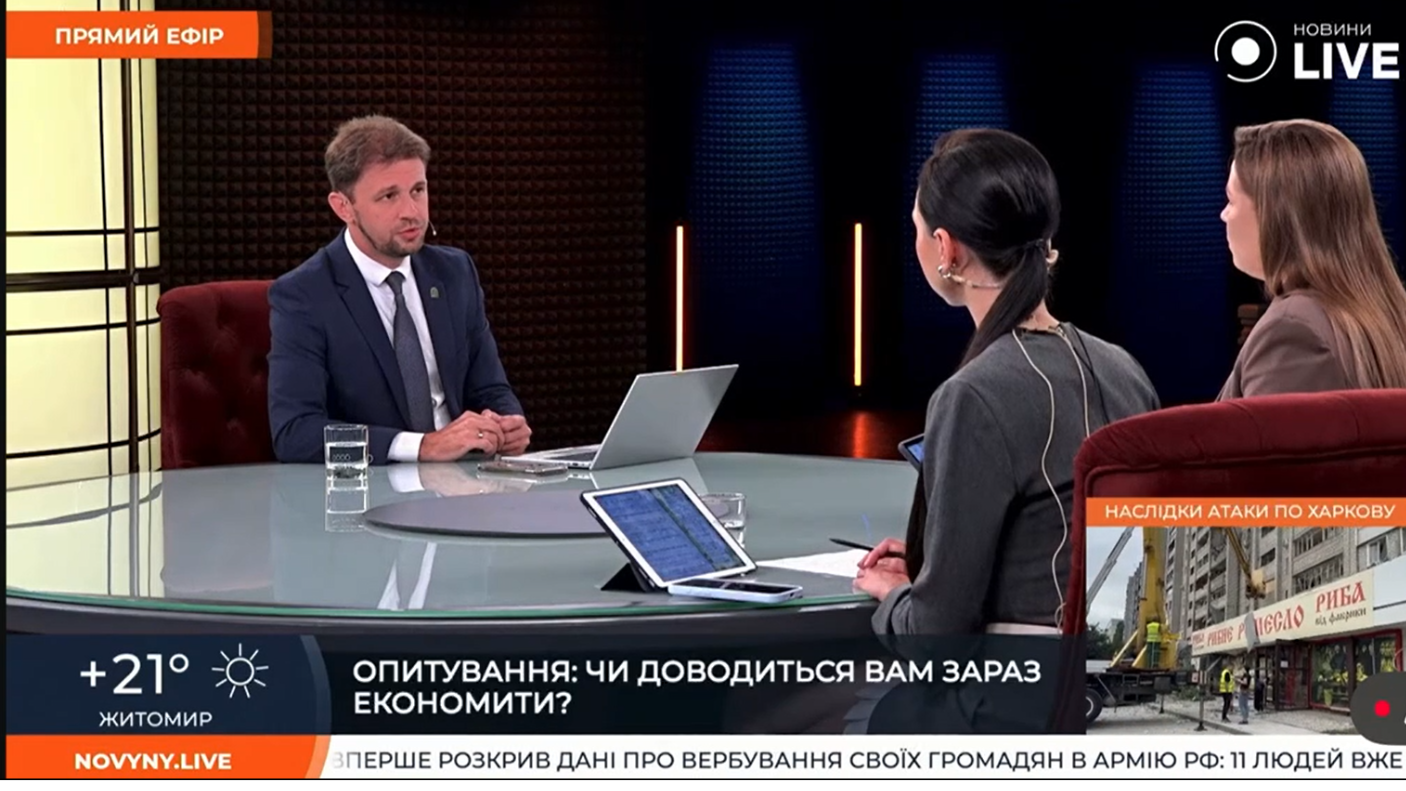

На найближчому засіданні Національний банк України може підвищити облікову ставку з нинішніх 15,5% до 16–16,5% річних. Такий сценарій допускає Президент Асоціації українських банків Андрій Дубас з огляду на посилення інфляційних ризиків, ситуацію на світових енергетичних ринках та загальну невизначеність у глобальній економіці.
Про це він заявив в етері Новини.LIVE. Під час розмови також йшлося про ліквідність банківської системи, кредитування бізнесу, прогнозний курс гривні у проєкті державного бюджету на 2027 рік та посилення відповідальності за використання «дроп-рахунків».
НБУ може посилити монетарну політику
На рішення регулятора можуть вплинути посилення інфляційного тиску, зростання світових цін на нафту та пальне, а також невизначеність на міжнародних ринках.
«Нацбанк дуже чітко дотримується монетарної тиші, тобто ніхто, крім самого Національного банку, не знає, яке буде прийнято рішення. Але я дивлюся на сигнали, які вони дали, коли півтора місяця тому підвищили облікову ставку з 15% до 15,5%. Уже тоді вони комунікували, що це, скоріше за все, не єдине підвищення. Тому я думаю, що на найближчому засіданні ставка може зрости ще на пів відсотка або навіть на відсоток», — зазначив Андрій Дубас.
За його словами, підвищення ставки є одним із ключових інструментів НБУ для стримування інфляції, оскільки збільшує вартість грошей в економіці та допомагає зменшувати ціновий тиск.
Банки мають ресурс для кредитування економіки
Окремою темою стала ліквідність банківської системи та можливості активніше спрямовувати кошти в економіку.
«Зараз, якщо запитати будь-який банк, чи він зацікавлений, щоб клієнт до нього звернувся з великим цікавим кредитним кейсом, то черга буде просто з банків. Чи в нас є проблема з воєнними ризиками? Абсолютно є. І сьогодні навіть сам бізнес думає: чи вигідно мені взяти зобов’язання перед банком, взяти кредит, купити нове обладнання, почати щось випускати, якщо ситуація така непевна. Сьогодні ця непевність бізнесу певною мірою стримує запуск нових проєктів розвитку», — пояснив Президент АУБ.
Важливим залишається і питання розподілу ризиків у разі пошкодження або знищення профінансованого підприємства внаслідок російської атаки. Розвиток механізмів покриття таких втрат може створити додаткові умови для активізації кредитування.
Уряд прогнозує курс, а не встановлює його
Окремо в етері йшлося про прогнозний курс гривні, закладений у проєкті державного бюджету на 2027 рік.
«Уряд намагається спрогнозувати, вони не встановлюють курс. У них є доходи в іноземній валюті від міжнародної допомоги, і, коли вони верстають бюджет, їм треба перевести це за якимось курсом у майбутньому, щоб звести дохідну і видаткову частини бюджету. Тому цифра, яку вони закладають, — це аналітичний, прогнозний показник, вона не має адміністративного характеру», — пояснив Андрій Дубас.
У попередні роки фактичний курс наприкінці року відрізнявся від прогнозних значень, які використовували під час підготовки бюджету. Тому закладений у проєкті бюджету показник не означає, що гривня обов’язково досягне цієї позначки.
Посилення відповідальності за «дроп-рахунки»
Ще однією темою розмови стало посилення відповідальності за незаконні операції з платіжними картками та рахунками.
Так звані «дроп-рахунки» можуть використовуватися для дроблення великих сум на численні невеликі перекази, які окремо виглядають як звичайні побутові транзакції. Це створює можливості для проведення незаконних фінансових операцій через чужі рахунки.
«Головна ідея цього законопроєкту — по-перше, підсвітити проблему, щоб громадяни побачили, що треба бути більш обережними. Якщо десь таке було, потрібно це швидко закривати і не бути дотичним до цих речей. Друге — це штрафи і відповідальність. Якщо ви передавали комусь картку, відкривали її в якомусь банку, нею не користуєтеся і є ризик, що цією карткою користуються шахраї, — її потрібно закрити терміново, якомога швидше», — наголосив Президент АУБ.
Він також закликав громадян уважно стежити за власними рахунками та не передавати картки, PIN-коди й доступ до банківських застосунків стороннім особам.