
На щомісячній основі інформуємо керівництво Банків України та керівницво Небанківських фінансових установ України про діяльність Асоціації українських банків (далі – Асоціація або АУБ).
У вересні 2026 року Асоціація зосередила зусилля на отриманні офіційних позицій регуляторів з питань, що виникають у практичній діяльності учасників ринку, на опрацюванні результатів четвертого раунду національної оцінки ризиків, а також на розвитку практичних компетенцій фінансових установ – від фінансового моніторингу до застосування штучного інтелекту.
- Регуляторна політика та адвокація (Advocacy)
У вересні 2026 року АУБ продовжила представляти інтереси учасників фінансового ринку та працювати над удосконаленням нормативно-правового регулювання.
Направлено листи та пропозиції щодо наступних питань:
- Щодо єдиного підходу до врахування банками результатів національної оцінки ризиків. Після схвалення Радою з питань ПВК/ФТ/ФРЗМЗ Звіту за результатами четвертого раунду НОР Асоціація продовжила розпочату в серпні роботу. Міністерство фінансів України повідомило, що актуальний звіт НОР формується з урахуванням динаміки показників і висновків попередніх циклів, а питання практичного застосування банками критеріїв ризику віднесло до компетенції Національного банку. З огляду на це Асоціація звернулася до Національного банку з проханням повідомити позицію щодо того, чи мають банки кумулятивно враховувати результати всіх попередніх циклів НОР, чи основою для актуалізації критеріїв ризику має бути остання оцінка, а також чи розглядатиметься під час нагляду неврахування висновків попередніх циклів, які втратили актуальність, як недолік системи управління ризиками.
- Щодо вдосконалення підходів до перевірки джерел походження коштів під час здійснення готівкових платежів до бюджету. Асоціація порушила перед Національним банком питання операцій із внесення клієнтами значних сум готівки для сплати податків, зборів, єдиного внеску та інших обов’язкових платежів у випадках, коли через об’єктивні обставини воєнного часу – втрату документів і архівів, вимушене переміщення, перебування документів на тимчасово окупованих територіях – клієнт не може надати достатній обсяг підтвердних документів. Запропоновано розглянути спеціальний ризик-орієнтований підхід у межах Положення № 153 із чіткими критеріями, запобіжниками та незастосуванням такого порядку за наявності факторів високого ризику. Асоціація наголосила, що бюджетне призначення платежу саме по собі не свідчить про низький рівень ризику.
- Щодо застосування заходів до осіб, пов’язаних із терористичними організаціями (групами). Асоціація звернулася до Державної служби фінансового моніторингу України щодо записів Переліку, джерелом внесення яких зазначено Перелік терористичних організацій (груп): у реквізиті «Додатково» наводяться відомості про керівників та інших пов’язаних осіб, які самі до Переліку окремими записами не включені. За період з червня по вересень 2026 року до Переліку включено 12 таких записів. Асоціація просила визначити, чи підлягають замороженню активи таких осіб, чи може інформація з реквізиту «Додатково» бути самостійною підставою для заходів, яких дій має вживати СПФМ, чи повинна ця інформація використовуватися під час автоматизованого скринінгу та чи планується надання структурованих даних для внутрішніх систем фінансового моніторингу.
- Щодо внесення змін до підпункту 8-1 пункту 14 постанови Правління НБУ від 24.02.2022 № 18 у частині повернення коштів за послуги, не включені до ціни товару. На запит Національного банку від 02.09.2026 Асоціація узагальнила інформацію учасників ринку та надала п’ять типових схем, у яких виникає потреба повернення коштів на рахунок за реквізитами електронного платіжного засобу, емітованого установою-нерезидентом: скасування або зміна умов доставки, операційна чи технічна помилка, повернення окремо сплаченої комісії за платіжну послугу, повернення страхової премії та повернення коштів за послугу пасажирського перевезення. За розрахунками учасників ринку, потенційний обсяг таких операцій становить близько 100 на місяць на суму понад 40 тис. грн, тобто частки відсотка від загального обсягу операцій, а вплив на валютний ринок є мінімальним. Асоціація запропонувала конкретну редакцію підпункту 8-1 пункту 14 Постанови № 18.
- Щодо організації роботи банківських установ під час диференційованих рівнів загрози засобів повітряного нападу. У зв’язку із запровадженням постановою Кабінету Міністрів України від 04 вересня 2026 року № 1092 диференціації сигналу «Повітряна тривога» за рівнями загрози Асоціація просила Національний банк надати позицію щодо практичного застосування цих положень банківськими установами. Порушено питання офіційних джерел оповіщення про встановлення і зміну рівня загрози, організації роботи відділень на прифронтових територіях, де тривоги мають тривалий характер, порядку роботи підрозділів інкасації під час червоного рівня загрози та можливості банку самостійно визначати у внутрішніх документах порядок призупинення й відновлення інкасаційних маршрутів.
- Щодо бухгалтерського обліку опціону «пут» за відступленими кредитами «єОселя». Асоціація просила Національний банк визначити порядок обліку зобов’язання за опціоном «пут», що виникає під час відступлення АТ «Українська фінансова житлова компанія» прав вимоги за іпотечними кредитами державної програми. Для розгляду запропоновано рахунки 3350, 3359 або 3380 із переоцінкою за рахунком 3385, наведено економічну сутність інструменту та аргументацію щодо неможливості однозначно визначити грошову величину обох складових («ніг») опціону за правилами Інструкції № 153. Асоціація сформулювала чотири питання, відповіді на які дозволять банкам сформувати єдиний підхід до обліку цього інструменту та закріпити відповідні процедури в обліковій політиці.
- Експертна діяльність: заходи та професійні майданчики
У вересні Асоціація розвивала професійний діалог з органами державної влади та продовжила програми практичного навчання для фахівців фінансових установ.
- Зустріч із в. о. Голови Державної податкової служби України. 2 вересня представники АУБ взяли участь у зустрічі в. о. Голови ДПС Лесі Карнаух із представниками бізнес-асоціацій та інститутів громадянського суспільства, присвяченій підтримці постраждалого бізнесу та питанням взаємодії з податковою службою. До обговорення долучилися Голова Ради Об’єднання ринку споживчого кредитування Олександр Холод і Голова Комітету АУБ з питань бухгалтерського обліку, аудиту та оподаткування Богдан Лукасевич. Порушено питання пропорційного формату подання даних у SAF-T UA з належним захистом таємниці фінансової послуги, підвищення неоподатковуваного порогу добровільного списання основної суми заборгованості до однієї мінімальної заробітної плати та застосування критеріїв «Клубу білого бізнесу» до небанківських фінансових установ. Сторони домовилися продовжити опрацювання цих тем у робочому форматі за участі профільних фахівців ДПС.
- Міжнародний вебінар з криптокомплаєнсу. 15 вересня учасники професійної спільноти VSchool у сфері фінансового моніторингу, які долучилися до програми Асоціації, взяли участь у міжнародному вебінарі «Крипто-комплаєнс у світовій практиці: схеми, кейси та напрями розслідувань», організованому Compliance Academy. Розглянуто актуальні схеми й типології, практичні кейси міжнародного ринку, досвід ОАЕ та інших юрисдикцій, а також підходи до формування запитів під час аналізу операцій з віртуальними активами.
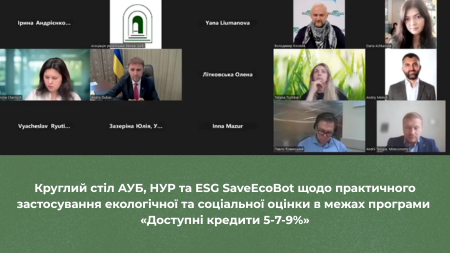
- Круглий стіл щодо екологічної та соціальної оцінки в програмі «Доступні кредити 5-7-9%». 25 вересня Асоціація спільно з Національною установою розвитку та ESG SaveEcoBot провела круглий стіл за участю банків, державних інституцій та експертів. З 1 вересня 2026 року в програмі запрацювали вимоги щодо дотримання екологічних і соціальних стандартів Світового банку, що передбачає для банків-партнерів інтеграцію відповідної оцінки у кредитні процеси. Учасники обговорили оцінку позичальників і кредитних проєктів, внутрішні процедури банків, особливості роботи з ОСББ та цифровізацію окремих етапів перевірки. За підсумками зустрічі АУБ збиратиме від банків практичні кейси й запитання та виноситиме їх на спільне опрацювання з Національною установою розвитку.
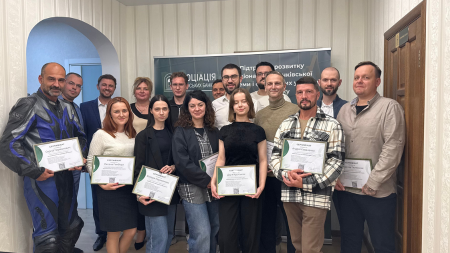
- Практичний інтенсив із застосування штучного інтелекту у фінансовому моніторингу. 25–26 вересня в Асоціації відбувся дводенний курс «Практичне використання ШІ у фінансовому моніторингу: від промптів до робочих AI-агентів» для фахівців фінансового моніторингу та AML. Учасники працювали з сучасними AI-інструментами, аналізували документи й транзакційні дані, вчилися формувати ефективні промпти, виявляти нетипові операції та перевіряти результати роботи моделей, а другого дня створювали прототипи власних рішень для автоматизації регулярних завдань. Окрему увагу приділено безпечному використанню ШІ, якості даних і ролі професійної експертизи. Навчання відбулося в межах роботи Галузевого центру експертизи ШІ при АУБ.
- Вебінар щодо цифрової гнучкості банківських сервісів. У вересні за підтримки Асоціації відбувся вебінар «Від цифрової складності до цифрової гнучкості – практичний шлях для українських банків», проведений Temenos, Xpert Digital і ProFIX Group. Учасники обговорили консолідацію цифрових каналів на спільній технологічній платформі, скорочення часу від ідеї до запуску продукту за допомогою інструментів штучного інтелекту, застосування low-code технологій та адаптацію міжнародних рішень до української регуляторики й наявної інфраструктури.
- Засідання Комітету АУБ з питань комплаєнсу та фінансового моніторингу. 29 вересня під головуванням Ганни Горбенко учасники розглянули практику реалізації Меморандуму про забезпечення прозорості функціонування ринку платіжних послуг: підходи до встановлення та перегляду лімітів, обмеження для окремих категорій клієнтів, визначення нових і неактивних клієнтів, технологічні та організаційні аспекти впровадження контрольних механізмів. Окремо обговорено запит Національного банку щодо стану виконання рекомендацій, наданих листом від 21.01.2026, та результати четвертого раунду національної оцінки ризиків; до детального розгляду НОР-4 Комітет повернеться після публікації повного тексту Звіту. За результатами обговорення питання повторного повідомлення про ті самі розбіжності у відомостях про кінцевого бенефіціарного власника Асоціація опрацює звернення до Міністерства юстиції України.
- Професійна зустріч експертної спільноти у сфері фінансового моніторингу. 30 вересня Асоціація спільно з VSchool провела зустріч «Професійний діалог у сфері фінансового моніторингу: сучасні ризики, цифрова трансформація та практичні рішення», яка об’єднала понад 110 фахівців банківських і небанківських фінансових установ; з огляду на безпекові обставини захід відбувся в онлайн-форматі. Учасники розглянули розвиток професійної спільноти, до заходів якої вже долучилося понад 700 представників банків, небанківських установ, експертного та технологічного середовища; нову модель правоохоронної діяльності в цифровому середовищі – перехід від реагування на окремі інциденти до системного впливу на ризики та злочинні мережі; тіньові схеми та їх фінансову інфраструктуру, зокрема фіктивне підприємництво, транзитно-конвертаційні центри, податкові «скрутки», використання ФОП для дроблення оборотів і схеми обготівковування коштів; практичне використання відкритих даних і цифрових інструментів, представлених командою Opendatabot, включно із судовою аналітикою; а також практику застосування механізму зупинення фінансових операцій – підстави для рішень, внутрішні процедури установ, документування та порядок інформування Держфінмоніторингу.
- Євроінтеграція та стратегічне партнерство
Асоціація продовжує роботу, спрямовану на гармонізацію українського фінансового законодавства та практики з європейськими підходами. У вересні 2026 року ключовими напрямами стали опрацювання результатів четвертого раунду національної оцінки ризиків у контексті підготовки до наступного раунду взаємного оцінювання MONEYVAL, запровадження в програмі «Доступні кредити 5-7-9%» екологічних і соціальних стандартів Світового банку, а також вивчення міжнародної практики криптокомплаєнсу та фінансових розслідувань у сфері віртуальних активів.
- Медіа-експертиза та Аналітика
У вересні Президент АУБ Андрій Дубас і Перший віцепрезидент АУБ Віталій Романчукевич коментували ключові питання роботи банківського сектору та економіки України. Серед основних тем – робота банків під час повітряних тривог, співпраця України з МВФ, фінансування відновлення системного ритейлу, пільгове кредитування в умовах війни, фінансовий моніторинг і правила переказів.
| Тематичний блок | Ключові тези та експертні оцінки |
| Робота банків під час повітряних тривог | Пояснення особливостей роботи банківських відділень під час повітряних тривог; оцінка підходів до забезпечення безпеки працівників і клієнтів та безперервності доступу до основних банківських послуг. |
| Співпраця України з МВФ | Оцінка значення місії МВФ для України; пояснення ролі співпраці з Фондом у підтриманні макрофінансової стабільності, залученні міжнародного фінансування та формуванні подальших економічних рішень. |
| Фінансування відновлення системного ритейлу | Аналіз зацікавленості банків у фінансуванні відновлення системного ритейлу; оцінка значення великих торговельних мереж для економічної активності, зайнятості та суміжних галузей, а також умов для розширення кредитування таких проєктів. |
| Пільгове кредитування під час війни | Оцінка ролі пільгового кредитування у забезпеченні доступу бізнесу до фінансування в умовах воєнних ризиків; аналіз можливих інструментів підтримки великих і системних підприємств. |
| Фінансовий моніторинг та правила переказів | Роз’яснення актуальних вимог фінансового моніторингу та правил здійснення переказів; оцінка підходів банків до аналізу операцій клієнтів і практичного застосування регуляторних вимог. |
| ВВП та інфляція | Аналіз основних чинників, що впливають на динаміку ВВП та інфляції в Україні; оцінка ролі внутрішнього попиту, інвестицій, кредитування, зовнішнього фінансування та воєнних ризиків у подальшій економічній динаміці. |
| Стан російської економіки | Аналіз впливу воєнних витрат на російську економіку; оцінка бюджетних дисбалансів, інфляційного тиску, скорочення ресурсів для цивільних секторів та довгострокових наслідків мілітаризації економіки. |