
Після підвищення Національним банком облікової ставки до 16,5% річних на українському депозитному ринку може розпочатися новий етап перегляду дохідності гривневих вкладів. До кінця 2026 року та на початку 2027 року найбільш імовірним є точкове зростання ставок за депозитами строком на 3-6 місяців. При цьому банки, які ще не відреагували на попередні рішення регулятора, можуть активніше включитися в конкуренцію за кошти населення.
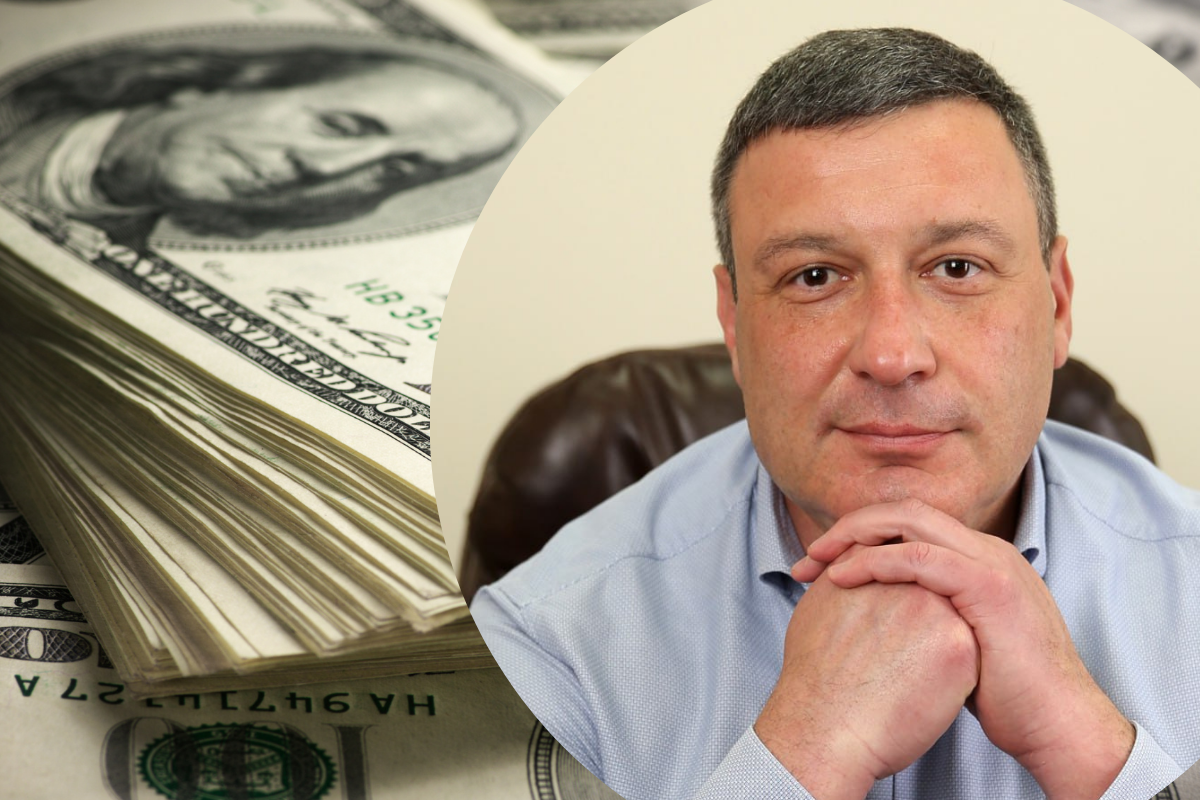
Такий прогноз озвучив Дмитро Замотаєв, директор департаменту роздрібного бізнесу ГЛОБУС БАНКУ.
За словами банкіра, рішення НБУ від 29 жовтня стало додатковим сигналом для банківського сектору. Адже регулятор уже втретє поспіль підвищує облікову ставку на 0,5 в. п., фактично підтверджуючи необхідність збереження привабливості гривневих заощаджень на тлі прискорення інфляції та зростання економічних ризиків.
“Послідовне підвищення облікової ставки створює передумови для поступового зростання дохідності депозитів. Проте навряд чи йтиметься про одночасний перегляд усієї депозитної лінійки. Найбільшу активність ми очікуємо в сегменті вкладів на 3-6 місяців. Насамперед ставки можуть підвищити ті банки, які після попереднього рішення НБУ вирішили зачекати й не змінювали своїх пропозицій. Тепер у них з’являється додатковий стимул активніше боротися за вкладника”, — розповів експерт.
Він припускає, що до кінця року коригування депозитних ставок може відбуватися поступово, залежно від потреб конкретних банків у залученні коштів та їхньої конкурентної стратегії. Водночас на початку 2027 року збереження облікової ставки на високому рівні може підтримати вже сформовану дохідність гривневих вкладів.
Основні тенденції
На думку Дмитра Замотаєва, однією з визначальних тенденцій депозитного ринку залишатиметься прагнення вкладників поєднати дохідність із можливістю оперативно розпоряджатися своїми заощадженнями.
Він нагадав, що за даними Фонду гарантування вкладів фізичних осіб, станом на 1 жовтня 2026 року близько 71,2% загальної суми коштів населення та ФОП у банках припадало на вклади до запитання. На строкові депозити залишалося 28,8%. Зокрема, за залишковими строками до погашення на вклади до трьох місяців припадало 17,34% загальної суми коштів, на депозити від трьох до шести місяців — 6,97%, а на розміщення від шести місяців до року — близько 3,8%.
Банкір вважає, що навіть за поступового підвищення ставок ця структура навряд чи зазнає кардинальних змін. Вклади на 3-6 місяців залишатимуться одним із найбільш затребуваних варіантів розміщення заощаджень, тоді як депозити на 9-12 місяців частіше обиратимуть громадяни, які прагнуть зафіксувати дохідність на триваліший період.
“В умовах війни вкладник оцінює не лише відсотки, які може заробити, а й можливість скористатися грошима в разі непередбачуваних обставин. Масовані обстріли, перебої з електропостачанням, додаткові витрати на побут чи вимушені переїзди формують цілком зрозуміле бажання мати певний фінансовий резерв. Саме тому депозити на 3–6 місяців можуть залишатися найбільш збалансованим варіантом між прибутковістю та можливістю відносно швидко повернути свої кошти після завершення строку вкладу”, — пояснив фахівець.
Скільки можна заробити на депозиті: практичні розрахунки
Експерт звернув увагу, що для оцінки вигідності банківського вкладу важливо враховувати не лише оголошену ставку, а й податки та інфляцію.
Так, станом на кінець жовтня середні ставки за гривневими вкладами становили 14% річних на 3 місяці, 14,5% на 6 місяців, близько 15% на 9 місяців та 14,3% на 12 місяців. Водночас максимальна дохідність, залежно від строку розміщення коштів, сягала 17,2% річних за тримісячними депозитами, 17,25% — за шестимісячними, близько 17,1% — за дев’ятимісячними та 17,5% — за річними вкладами.
Якщо взяти для прикладу 100 тис. грн і припустити, що відсотки виплачуватимуться наприкінці строку без капіталізації, то з урахуванням 18% податку на доходи фізичних осіб та 5% військового збору розрахунки матимуть такий вигляд.
За тримісячним депозитом під 14% річних вкладник отримає 3500 грн нарахованих відсотків, або 2695 грн чистого доходу після оподаткування. Водночас за максимальною ставкою 17,2% нарахований дохід становитиме 4300 грн, а чистий — 3311 грн.
За шестимісячним вкладом під 14,5% річних нарахований дохід становитиме 7250 грн, з яких після сплати податків вкладнику залишиться близько 5583 грн. Натомість за максимальною ставкою 17,25% можна отримати 8625 грн нарахованих відсотків, або близько 6641 грн чистого доходу.
За дев’ятимісячним депозитом під 15% річних нараховані відсотки становитимуть 11 250 грн, а чистий дохід — близько 8663 грн. За максимальною ставкою 17,07% вкладник отримає близько 12 803 грн нарахованих відсотків, або приблизно 9858 грн після оподаткування.
Натомість річний депозит під 14,3% забезпечить 14 300 грн нарахованих відсотків, або 11 011 грн чистого доходу. За максимальної ставки 17,5% нарахований дохід становитиме 17 500 грн, з яких вкладник фактично отримає 13 475 грн.
Наведені розрахунки є орієнтовними, адже фактична сума доходу залежатиме від точного строку розміщення, умов депозитної програми та порядку нарахування відсотків. Крім того, максимальні ставки можуть передбачати спеціальні умови відкриття вкладу.
Проте навіть чистий номінальний дохід не повністю відображає економічну вигоду вкладника. Особливо це стосується депозитів строком на 3-6 місяців, за якими важливо враховувати не лише відсоткову ставку, а й можливі темпи зростання споживчих цін протягом усього строку розміщення коштів.
За вересневими даними річна інфляція становила 10%, однак оновлений прогноз НБУ передбачає її прискорення до 12,5% наприкінці 2026 року. Водночас уже в першій половині 2027 року очікується поступове послаблення інфляційного тиску: до 11,7% у першому кварталі та 11,5% у другому. А за підсумками 2027 року регулятор прогнозує сповільнення інфляції до 7,3%.
Важливо й те, що, за базовим прогнозом НБУ, облікова ставка залишатиметься на рівні 16,5% до другого кварталу 2027 року. Це створює передумови для збереження достатньо високої дохідності гривневих депозитів у найближчі місяці. А з огляду на можливе поступове сповільнення інфляції реальна вигода від короткострокових вкладів може зростати.
Наприклад, за середніх ставок 14-14,5% річних чиста дохідність депозитів після оподаткування становить близько 10,8-11,2% у річному вимірі. Натомість за максимальних ставок на рівні 17,2-17,25% цей показник сягає 13,2-13,3%. Водночас фактична реальна дохідність тримісячного чи шестимісячного депозиту залежатиме від зростання цін саме за відповідний період, а не лише від річного показника інфляції.
“На мою думку, найближчі пів року можуть бути досить сприятливими для розміщення коштів на гривневих депозитах строком на 3-6 місяців. З одного боку, тривале збереження високої облікової ставки підтримуватиме дохідність вкладів, а з іншого — очікуване поступове сповільнення інфляції може збільшити їхню реальну вигоду. При цьому вкладник матиме змогу через відносно короткий проміжок часу переглянути власну стратегію заощаджень. Тобто йдеться не лише про можливість заробити на відсотках, а й про збереження фінансової гнучкості в умовах воєнної невизначеності”, — наголосив Дмитро Замотаєв.
Депозит чи валюта: що вигідніше
Окрему увагу банкір приділив конкуренції між гривневими вкладами та придбанням іноземної валюти.
За його словами, для порівняння двох способів заощадження слід враховувати не лише можливе підвищення курсу долара чи євро, а й дохід, який за аналогічний період забезпечить гривневий депозит.
Наприклад, якщо громадянин має 100 тис. грн і купує долари за умовним курсом продажу 45,60 грн/$, то за ці кошти він отримає приблизно 2193 долари.
Щоб така операція виявилася вигіднішою за тримісячний гривневий депозит із чистою дохідністю близько 2,7%, через три місяці курс купівлі долара банком має перевищити приблизно 46,83 грн/$. Для конкуренції із шестимісячними депозитами відповідна курсова межа становитиме близько 48,15 грн/$, а з річним — близько 50,62 грн/$.
Аналогічний принцип діє і щодо євро. За умовного початкового курсу продажу 50,80 грн/€ купівля європейської валюти випередить відповідні гривневі депозити лише тоді, коли курс її зворотного продажу перевищить приблизно 52,17 грн/€ через три місяці, 53,64 грн/€ через пів року або 56,39 грн/€ через рік.
При цьому наведені значення є лише математичними орієнтирами, без урахування можливих додаткових комісій та за припущення, що валюта просто зберігається без отримання відсотків.
“Купівля валюти не гарантує прибутку сама по собі. Щоб “обійти” гривневий депозит, долар або євро мають подорожчати настільки, щоб перекрити весь чистий відсотковий дохід. До того ж людина фактично стикається з двома курсами: спочатку купує валюту за вищою ціною, а згодом продає її за нижчим курсом купівлі банку чи обмінника. Тому за відносно контрольованої курсової динаміки гривневі вклади здатні залишатися цілком конкурентними”, — зазначив експерт.
На його переконання, найбільшими ризиками для привабливості гривневих депозитів можуть стати суттєве прискорення інфляції та різке посилення девальваційного тиску, за якого темпи знецінення гривні випереджатимуть чисту депозитну дохідність. Однак за збереження керованої гнучкості валютного курсу та достатньої активності НБУ на міжбанківському ринку такі ризики можуть залишатися контрольованими.
Водночас альтернативою депозитам залишаються облігації внутрішньої державної позики (ОВДП), дохід фізичних осіб від яких не оподатковується податком на доходи фізичних осіб та військовим збором. Проте, на відміну від банківського депозиту, достроковий продаж державних облігацій відбувається за поточною ринковою ціною, що може вплинути на кінцеву дохідність. Саме тому вибір між депозитами та ОВДП залежатиме не лише від відсоткових ставок, а й від бажаного строку розміщення коштів, можливих комісій та потреби вкладника в доступі до грошей.
Прогноз до кінця 2026 року
Дмитро Замотаєв вважає, що, попри складну безпекову ситуацію, інтерес громадян до гривневих заощаджень збережеться. Цьому сприятимуть жорстка монетарна політика НБУ, конкуренція банків за кошти населення, дієва система гарантування вкладів та достатньо високі ставки за строковими депозитами.
Водночас визначальними чинниками для депозитного ринку залишатимуться інфляційна динаміка, курсові очікування громадян, наслідки російських атак на енергетичну й виробничу інфраструктуру, а також загальна економічна ситуація.
За сприятливіших умов на початку 2027 року банки можуть поступово стабілізувати депозитні пропозиції, зберігаючи при цьому вибіркові акційні програми. Якщо ж інфляційний тиск залишатиметься високим, потреба підтримувати привабливість гривневих заощаджень може стримувати можливе зниження ставок.
“Депозитний ринок поступово переходить до моделі, в якій головним стає поєднання дохідності, надійності та фінансової свободи вкладника. Сьогодні люди хочуть бути впевненими не лише в тому, що їхні гроші працюють, а й у тому, що ці кошти залишатимуться захищеними за будь-яких обставин. І саме ця потреба, на мою думку, значною мірою визначатиме розвиток депозитного ринку наприкінці 2026 року та протягом перших місяців 2027 року”, — підсумував Дмитро Замотаєв.
АКЦІОНЕРНЕ ТОВАРИСТВО “КОМЕРЦІЙНИЙ БАНК “ГЛОБУС” (ГЛОБУС БАНК) засновано у 2007 році.
Станом на листопад 2026 року регіональна мережа налічує 34 відділення у т.ч. 29 входять до об’єднаної мережі Power Banking, що дає змогу працювати за умов відсутності світла.
ГЛОБУС БАНК підтверджено найвищий кредитний рейтинг за національною шкалою на рівні uaAAA, а також рейтинг депозитів на рівні ua2+ за шкалою рейтингового агентства “Експерт-Рейтинг”.
Пріоритетними напрямками діяльності банку є кредитування енергоефективних проєктів, іпотечне кредитування на первинному ринку, автокредитування, кредитування малого та середнього бізнесу.
ГЛОБУС БАНК є акредитованим партнером низки державних програм: державної іпотечної програми “єОселя”, програми пільгового кредитування малого та середнього бізнесу “5-7-9”, “Доступний факторинг”, “Доступний фінансовий лізинг 5-7-9”, “Енергонезалежність фізичних осіб – власників домогосподарств”.
Банк є партнером ДУ “Фонду енергоефективності” за програмами кредитування ОСББ та ЖБК “Енергодім” та “ГрінДІМ”.
Банк є учасником державної програми “Національний кешбек”.
У банку діє власний мобільний застосунок GlobusPlus. В застосунку доступний широкий спектр послуг які забезпечують зручність та ефективність управління фінансами в будь-який час та з будь-якого місця.
25 червня 2024 року ГЛОБУС БАНК став одним із 17 найбільших українських банків, що підписали Меморандум про кредитування проєктів з відновлення енергоінфраструктури.
Голова правління ГЛОБУС БАНКУ Сергій Мамедов є віцепрезидентом Конфедерації будівельників України та віцепрезидентом Асоціації українських банків.